السفير مصطفى الشربيني: إدراج ISCF ضمن شركاء ISSB يعزز الدور المصري في تأهيل كوادر الاستدامة
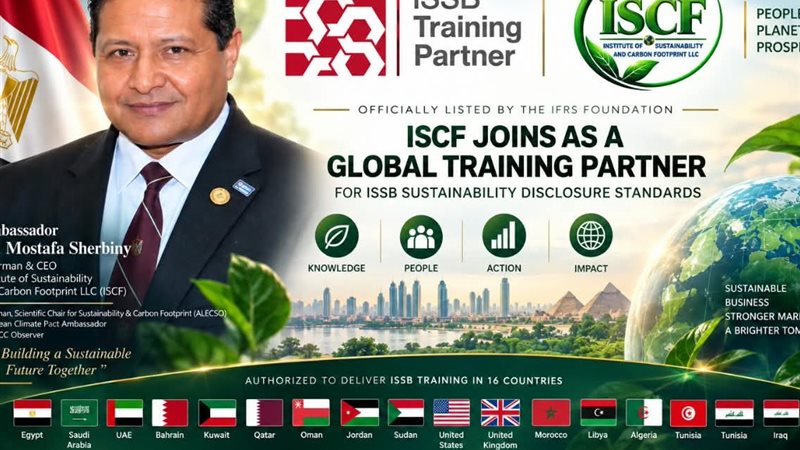
السفير مصطفى الشربيني: نستهدف تأهيل الكوادر المصرية والعربية والإفريقية لتطبيق IFRS S1 وIFRS S2 ودعم جاهزية المؤسسات لمستقبل الإفصاح عن الاستدامة. وقد قامت مؤسسة المعايير الدولية لإعداد التقارير المالية بادراج معهد الاستدامة والبصمة الكربونية ISCF ضمن شركائها العالميين للتدريب على معايير الاستدامة
ويري ان إدراج ISCF ضمن شركاء التدريب العالميين لـ ISSB يعزز دور مصر في بناء القدرات لتطبيق IFRS S1 وIFRS S2 في المنطقة العربية وإفريقيا
أدرجت مؤسسة المعايير الدولية لإعداد التقارير المالية IFRS، في الدليل المنشور على موقعها الرسمي، معهد الاستدامة والبصمة الكربونية ISCF ضمن قائمة شركاء التدريب العالميين في برنامج مجلس معايير الاستدامة الدولية ISSB، في خطوة تعزز الحضور المصري والعربي في منظومة بناء القدرات الدولية المتعلقة بالإفصاحات المالية عن الاستدامة والمناخ.
ويظهر اسم ISCF في الدليل الرسمي لمؤسسة IFRS ضمن قائمة شركاء التدريب العالميين، كما يظهر المعهد تحت اسم مصر في قائمة شركاء التدريب وفق النطاقات القضائية.
وتكتسب هذه الخطوة أهمية إضافية في ضوء حصول ISCF على ترخيص متعدد النطاقات القضائية من مؤسسة IFRS، وليس ترخيصًا مقتصرًا على مصر، حيث تمنحه الاتفاقية الرسمية نطاقًا أوليًا معتمدًا لتقديم وتسويق خدمات التدريب في 16 دولة.
وتشمل الدول المعتمدة للمعهد بموجب الترخيص:
مصر، المملكة العربية السعودية، الإمارات العربية المتحدة، البحرين، الكويت، قطر، سلطنة عُمان، الأردن، السودان، الولايات المتحدة الأمريكية، المملكة المتحدة، المغرب، ليبيا، الجزائر، تونس، والعراق.
وبذلك يمتد نطاق عمل ISCF المرخص في برنامج ISSB من مصر إلى دول الخليج العربي وشمال إفريقيا وعدد من الأسواق العربية، بالإضافة إلى الولايات المتحدة الأمريكية والمملكة المتحدة، بما يمنح المعهد نطاقًا دوليًا واسعًا لبناء القدرات في تطبيق معايير الإفصاح عن الاستدامة.
كما تنص اتفاقية الترخيص على إمكانية إضافة نطاقات قضائية أخرى مستقبلًا بعد موافقة مؤسسة IFRS كتابة، وهو ما يتيح توسيع النطاق الدولي للمعهد وفقًا لقواعد البرنامج.
ويمثل هذا الإدراج والترخيص تطورًا مهمًا في مسيرة ISCF في مجال بناء القدرات المهنية في الاستدامة والإفصاح المالي المرتبط بالمناخ، خاصة في ظل التحول العالمي المتسارع نحو تطبيق معياري IFRS S1 وIFRS S2 باعتبارهما أساسًا دوليًا للإفصاح عن المخاطر والفرص المتعلقة بالاستدامة والمناخ.
شبكة دولية لشركاء التدريب
ويكتسب إدراج ISCF أهمية إضافية بالنظر إلى النطاق الدولي لشبكة شركاء التدريب التابعة لـ ISSB.
ووفقًا للدليل المنشور، تضم قائمة النطاقات القضائية التي يوجد بها شركاء تدريب مرخصون: أستراليا، البرازيل، كندا، تشيلي، كولومبيا، مصر، غانا، هونغ كونغ، الهند، إندونيسيا، أيرلندا، كينيا، ماليزيا، المكسيك، نيجيريا، بيرو، الفلبين، رواندا، سنغافورة، جنوب إفريقيا، سريلانكا، تايوان، تايلاند، الإمارات العربية المتحدة، المملكة المتحدة، زامبيا، وزيمبابوي.
وتضع هذه الشبكة مصر ضمن منظومة دولية واسعة لبناء القدرات في مجال الإفصاح عن الاستدامة، تمتد عبر إفريقيا وآسيا وأوروبا والأمريكتين وأستراليا والشرق الأوسط.
إلا أن وضع ISCF يتميز بأن اتفاقية المعهد نفسها مع مؤسسة IFRS هي اتفاقية متعددة النطاقات القضائية، وتشمل 16 دولة معتمدة مبدئيًا، بما يسمح للمعهد بالعمل في نطاق جغرافي يتجاوز السوق المصرية.
ويضم الدليل كذلك مؤسسات مهنية واستشارية وأكاديمية بارزة حول العالم، من بينها معهد المحاسبين القانونيين في إنجلترا وويلز ICAEW، وKPMG، ومعهد هونغ كونغ للمحاسبين القانونيين HKICPA، والمعهد الجنوب إفريقي للمحاسبين القانونيين SAICA، وهيئة الأوراق المالية والبورصات في نيجيريا SEC، إلى جانب عدد من الجامعات والمؤسسات المهنية والمتخصصة في الاستدامة والتقارير والحوكمة.
الشربيني: مسؤولية مهنية قبل أن يكون إنجازًا مؤسسيًا
وقال السفير الدكتور مصطفى الشربيني، رئيس مجلس الإدارة والرئيس التنفيذي لمعهد الاستدامة والبصمة الكربونية ISCF، إن إدراج المعهد ضمن الدليل الرسمي لمؤسسة IFRS وحصوله على ترخيص متعدد النطاقات القضائية يمثلان خطوة دولية مهمة في مسار بناء قدرات مهنية متخصصة في مصر والمنطقة العربية وإفريقيا.
وأضاف الشربيني:
> «ننظر إلى إدراج ISCF ضمن شركاء التدريب العالميين لـ ISSB باعتباره مسؤولية مهنية قبل أن يكون إنجازًا مؤسسيًا، لأن التحدي الحقيقي ليس مجرد التعرف على المعايير الدولية، وإنما بناء قدرات المؤسسات والمهنيين على تطبيقها بصورة صحيحة وعالية الجودة، وربط معلومات الاستدامة والمناخ بالقرارات المالية والاستراتيجية وإدارة المخاطر والحوكمة.»
وأضاف:
> «ونعتز بأن ينطلق هذا الدور من مصر، وأن يمتد الترخيص متعدد النطاقات القضائية للمعهد إلى 16 دولة تشمل مصر والمملكة العربية السعودية والإمارات والبحرين والكويت وقطر وسلطنة عُمان والأردن والسودان والمغرب وليبيا والجزائر وتونس والعراق، بالإضافة إلى الولايات المتحدة الأمريكية والمملكة المتحدة.»
وأكد أن هذا النطاق الجغرافي الواسع يوفر فرصة لبناء شبكة إقليمية ودولية من الكفاءات المتخصصة في تطبيق IFRS S1 وIFRS S2، ونقل المعرفة المهنية إلى الشركات والمؤسسات في الأسواق المشمولة بالترخيص.
ما أهمية IFRS S1؟
ويمثل IFRS S1 أحد المعيارين الأساسيين اللذين أصدرهما ISSB لتطوير أساس عالمي للإفصاحات المالية المتعلقة بالاستدامة.
ويركز المعيار على المتطلبات العامة للإفصاح عن المعلومات المالية المتعلقة بالاستدامة، بما يساعد مستخدمي التقارير المالية ذات الغرض العام على تقييم المخاطر والفرص المتعلقة بالاستدامة التي يمكن أن تؤثر في آفاق المنشأة.
وتكمن أهمية المعيار في أنه ينقل الاستدامة من كونها ملفًا منفصلًا عن النشاط المالي إلى عنصر أكثر تكاملًا مع استراتيجية المؤسسة والحوكمة وإدارة المخاطر والأداء واتخاذ القرار.
ويعني ذلك أن المؤسسات تحتاج إلى بناء نظم أكثر تطورًا لتحديد المعلومات المطلوبة وجمع البيانات وقياسها ومراجعتها، إلى جانب تحديد المسؤوليات والصلاحيات داخل المؤسسة وربط معلومات الاستدامة بعملية إعداد التقارير واتخاذ القرارات.
IFRS S2 والمخاطر والفرص المناخية
أما IFRS S2 فيركز بصورة خاصة على الإفصاحات المتعلقة بالمناخ، ويستهدف توفير معلومات حول المخاطر والفرص المناخية التي يمكن أن تؤثر في آفاق المنشأة.
وتشمل هذه المخاطر التأثيرات المادية لتغير المناخ، إلى جانب مخاطر التحول التي قد تنشأ نتيجة تغير التشريعات والسياسات والتكنولوجيا والأسواق وسلوك المستهلكين ومتطلبات المستثمرين والانتقال نحو اقتصاد منخفض الكربون.
وتكمن أهمية ذلك في انتقال تغير المناخ من كونه قضية بيئية فقط إلى قضية ترتبط بصورة مباشرة بالاستراتيجية والاستثمار والتمويل وإدارة المخاطر واستمرارية الأعمال.
أكثر من 40 نطاقًا قضائيًا تتحرك نحو معايير ISSB
وتوضح مؤسسة IFRS أن الطلب العالمي على التدريب عالي الجودة والمتسق بشأن تطبيق معايير الإفصاح عن الاستدامة يتزايد مع تحرك أكثر من 40 نطاقًا قضائيًا نحو استخدام معايير ISSB.
ويكشف هذا التوجه عن حجم التحول الجاري في الأسواق العالمية، كما يشير إلى زيادة متوقعة في الطلب على الخبرات المهنية القادرة على فهم المعايير وتحويل متطلباتها إلى نظم وإجراءات وإفصاحات عملية داخل الشركات والمؤسسات.
وأكد الشربيني أن المؤسسات التي تبدأ مبكرًا في بناء قدراتها ستكون أكثر استعدادًا للتعامل مع التحولات التنظيمية ومتطلبات المستثمرين والمؤسسات المالية والأسواق وسلاسل التوريد الدولية.
أهمية الخطوة للشركات المصرية والعربية
ويأتي إدراج ISCF في توقيت بالغ الأهمية بالنسبة إلى الشركات المصرية والعربية، في ظل الارتباط المتزايد بين الاستدامة والتمويل والاستثمار والقدرة التنافسية والوصول إلى الأسواق.
وتزداد أهمية ذلك مع امتداد الترخيص المباشر للمعهد إلى مجموعة كبيرة من الأسواق العربية، وفي مقدمتها السعودية والإمارات والبحرين والكويت وقطر وعُمان والأردن والعراق، إلى جانب دول شمال إفريقيا.
فالشركات التي تتعامل مع المستثمرين والمؤسسات المالية والعملاء الدوليين وسلاسل القيمة العالمية أصبحت مطالبة بمستويات أعلى من الشفافية فيما يتعلق بالمخاطر والفرص المرتبطة بالاستدامة والمناخ.
ولا تتوقف هذه المتطلبات عند الشركات الكبرى، إذ تنتقل احتياجات البيانات والمعلومات المتعلقة بالاستدامة عبر سلاسل التوريد إلى الشركات المتوسطة والصغيرة التي تتعامل مع مؤسسات دولية أو شركات تخضع لمتطلبات إفصاح متقدمة.
ومن هنا يصبح بناء القدرات في معايير ISSB استثمارًا في قدرة الشركات على الاستمرار والتنافس والوصول إلى التمويل والأسواق.
التدريب الرسمي وجودة التطبيق
ويستهدف برنامج شركاء التدريب دعم التطبيق عالي الجودة لمعايير الإفصاح عن الاستدامة من خلال مواد تعليمية رسمية.
وتؤكد اتفاقية الترخيص أن المواد التدريبية تشمل منهجًا أساسيًا مكونًا من أربعة محاور تغطي IFRS S1 وIFRS S2، بما يشمل الحوكمة والاستراتيجية وإدارة المخاطر والمقاييس والمستهدفات، بالإضافة إلى الأهمية النسبية وتحليل السيناريوهات وانبعاثات النطاق الثالث.
ويكتسب ذلك أهمية خاصة في ظل الحاجة إلى الانتقال من المعرفة النظرية بالمعايير إلى القدرة على تطبيقها داخل المؤسسات.
ويشمل التطبيق تحديد المخاطر والفرص المتعلقة بالاستدامة، وتطوير نظم البيانات، وتعزيز الرقابة الداخلية، وربط الإفصاحات بالاستراتيجية، وتحديد مسؤوليات الإدارة ومجلس الإدارة، وتحسين قابلية المعلومات للمقارنة والاستخدام في اتخاذ القرارات.
التدريب مسؤولية مؤسسية متكاملة
ويرى ISCF أن تطبيق معايير ISSB لا ينبغي أن يكون مسؤولية إدارة الاستدامة وحدها، وإنما يتطلب تعاونًا بين مجموعة واسعة من الوظائف داخل المؤسسة.
وتشمل هذه الوظائف إدارات الاستدامة والمالية والمحاسبة وإدارة المخاطر والحوكمة والمراجعة الداخلية والاستراتيجية، إلى جانب الإدارة التنفيذية ومجالس الإدارات.
ويرجع ذلك إلى أن المعلومات المتعلقة بالاستدامة والمناخ أصبحت أكثر ارتباطًا بقدرة المستثمرين ومقدمي رأس المال على تقييم أداء المؤسسات وآفاقها ومخاطرها المستقبلية.
وبالتالي، فإن نجاح التطبيق يتطلب بناء فرق متعددة التخصصات تستطيع الجمع بين البيانات المتعلقة بالاستدامة والتحليل المالي والاستراتيجي.
من التدريب إلى بناء القدرة المؤسسية
وقال الشربيني إن رؤية ISCF تتجاوز تقديم دورات تدريبية منفصلة، إذ تستهدف المساهمة في بناء قدرة مؤسسية مستدامة تستطيع التعامل مع المتطلبات الدولية الجديدة.
وأضاف:
> «هدفنا ليس أن يعرف المتدرب فقط ما هو IFRS S1 أو IFRS S2، وإنما أن يستطيع العودة إلى مؤسسته وتحديد ما الذي يجب تطويره في الحوكمة والاستراتيجية وإدارة المخاطر ونظم البيانات والإفصاح، وكيف تتحول متطلبات المعايير إلى ممارسة مؤسسية حقيقية.»
وأوضح أن جودة الإفصاح تبدأ من جودة الأنظمة الداخلية للمؤسسة، وهو ما يتطلب بيانات موثوقة، ومسؤوليات واضحة، وضوابط رقابية، وقدرة على تقييم المخاطر والفرص وربطها بالتخطيط والاستراتيجية.
بناء جيل جديد من المتخصصين
ويرى المعهد أن التحولات العالمية الحالية ستؤدي إلى زيادة الطلب على جيل جديد من المتخصصين الذين يجمعون بين المعرفة بالاستدامة والمناخ والمحاسبة والتمويل وإدارة المخاطر والحوكمة.
وتستهدف برامج بناء القدرات مسؤولي الاستدامة، والمديرين الماليين، والمحاسبين، والمراجعين، ومسؤولي إدارة المخاطر والحوكمة، والاستشاريين، ومعدّي تقارير الاستدامة، والقيادات التنفيذية المعنية بالاستراتيجية واتخاذ القرار.
وأكد الشربيني أن السوق سيحتاج بصورة متزايدة إلى متخصصين يستطيعون فهم العلاقة بين المخاطر والفرص المتعلقة بالاستدامة وبين الأداء المالي والاستراتيجية المؤسسية.
مصر مركز إقليمي لبناء القدرات في 16 دولة
ويستهدف ISCF الاستفادة من الترخيص متعدد النطاقات القضائية لتعزيز بناء القدرات انطلاقًا من مصر وصولًا إلى الدول الـ16 المشمولة في النطاق الأولي للترخيص.
وقال الشربيني إن المنطقة العربية وإفريقيا تمتلكان فرصًا كبيرة للنمو والاستثمار، لكن الاستفادة من هذه الفرص تتطلب مواكبة التحولات الدولية في معايير الاستدامة والتمويل والإفصاح.
وأضاف أن توفير كوادر مؤهلة تستطيع تطبيق المعايير الدولية بكفاءة يمثل عنصرًا أساسيًا في دعم تنافسية المؤسسات وجذب الاستثمار وتعزيز ثقة الأسواق.
وأكد أن المعهد يسعى إلى أن تكون مصر منصة إقليمية لنقل المعرفة وبناء القدرات في هذا المجال، وأن يمثل الترخيص الذي يمتد إلى أسواق عربية ودولية أداة عملية لتحقيق هذه الرؤية.
الاستدامة تدخل قلب القرار المالي
ويعكس الانتشار المتزايد لمعايير ISSB تحولًا أوسع في طريقة تعامل الأسواق العالمية مع الاستدامة.
فلم تعد الاستدامة تقتصر على الأنشطة البيئية والاجتماعية أو التقارير المنفصلة، وإنما أصبحت المخاطر والفرص المتعلقة بها جزءًا من المعلومات التي يحتاجها المستثمرون ومقدمو رأس المال لتقييم مستقبل الشركات.
ويدفع ذلك المؤسسات إلى دمج اعتبارات الاستدامة والمناخ بصورة أكبر في الحوكمة والاستراتيجية وإدارة المخاطر والتخطيط المالي، كما يرفع من أهمية جودة البيانات والرقابة الداخلية والقدرة على تقديم معلومات موثوقة وقابلة للمقارنة.
الشربيني: نريد تحويل المعرفة إلى ممارسة
واختتم السفير الدكتور مصطفى الشربيني تصريحاته بالتأكيد على أن القيمة الحقيقية لهذا التطور ستظهر في قدرة المعهد على نقل المعرفة الدولية إلى المؤسسات والمهنيين وتحويلها إلى تطبيق عملي.
وقال:
> «إدراج ISCF ضمن شركاء التدريب العالميين لـ ISSB، وحصول المعهد على ترخيص متعدد النطاقات القضائية يغطي 16 دولة، خطوة مهمة، لكن هدفنا الأكبر هو ما يأتي بعدها؛ بناء كوادر ومؤسسات قادرة على التطبيق الحقيقي وتعزيز جودة وموثوقية الإفصاحات المتعلقة بالاستدامة والمناخ.»
وأضاف:
> «نريد أن نساهم في إعداد الشركات والمؤسسات المصرية والعربية والإفريقية لمستقبل أصبحت فيه الاستدامة جزءًا أساسيًا من الاستثمار والتمويل وإدارة المخاطر وصناعة القرار، وأن تكون مصر مركزًا إقليميًا فاعلًا لنقل هذه المعرفة وبناء القدرات وفق المعايير الدولية.»
وبإدراج معهد الاستدامة والبصمة الكربونية ISCF في الدليل الرسمي لمؤسسة IFRS ضمن شركاء التدريب العالميين، وبترخيص متعدد النطاقات القضائية يشمل 16 دولة، تبدأ مرحلة جديدة في مسار المعهد نحو تعزيز دوره في بناء القدرات المهنية في الاستدامة والمناخ والإفصاح المالي.
وهي خطوة تأتي بالتزامن مع اتساع الانتشار الدولي لمعايير IFRS S1 وIFRS S2، وتفتح المجال أمام دور مصري أوسع في تأهيل الكفاءات والمؤسسات للتعامل مع مستقبل التقارير والاستثمار والتمويل المستدام.